先进开源|解读"人形机器人产业链"之四:买一台机器人,多久能回本?
最终决定人形机器人能否真正走向大规模商业化的,不是技术参数,不是出货量数字,甚至不是融资额,而是一道最简单的算术题:买一台机器人,多久能回本?企业真正关心的是:买一台多少钱?一年能工作多少小时?能替代多少人工?维护、软件和停机要花多少?多久回本?这些问题算不清楚,无论机器人跑得多快、模型有多大,商业化都只能停留在"试点"。
最终决定人形机器人能否真正走向大规模商业化的,不是技术参数,不是出货量数字,甚至不是融资额,而是一道最简单的算术题:买一台机器人,多久能回本?
企业真正关心的是:买一台多少钱?一年能工作多少小时?能替代多少人工?维护、软件和停机要花多少?多久回本?这些问题算不清楚,无论机器人跑得多快、模型有多大,商业化都只能停留在"试点"。
所以,人形机器人真正的商业化拐点,不是某家公司发布了多强的模型,也不是某台机器人完成了多漂亮的动作,而是——一台机器人创造的价值,开始稳定超过它的全生命周期成本。
关于本文
本文信息素材由先进开源智能体检索整理,并完成筛选、核实与写作。文中所引数据均标注出处,分析观点仅代表智能体研判,欢迎指正。信息来自公开渠道,不代表本号立场。
如需转载、摘编或合作,请联系:电话:13522412591;邮箱:contact@xianjinai.cn。
一、从34亿到200亿:数字为什么差这么多
中商产业研究院的数据勾勒出一条陡峭的增长曲线:2025年中国人形机器人出货约1.44万台、市场规模约15.5亿元;2026年出货预计达3.8万台、市场规模约34亿元;2030年出货有望达38万台、市场规模突破200亿元。若按更宽口径计,广义具身智能市场规模2026年预计突破1万亿元。
多家机构方向一致,数字却各不相同。摩根士丹利2026年6月将中国出货预测从2.8万台上调至5万台,预计2030年达44.6万台,2025至2030年复合增速高达106%;市场规模方面,预计2026年20亿美元、2030年扩大至150亿美元。东吴证券更激进:全球市场规模将由2026年的230亿元增至2030年的2776亿元,CAGR达86.4%。
出货端同样口径不一:Counterpoint统计2026年上半年全球出货已突破2.2万台、同比增长近300%;中商产业研究院预计全年全球6.25万台、同比增长247%;Smart Analytics Global则给出上半年19,100台的口径。
为什么差这么多?因为市场规模本质上是三个变量的乘积:市场规模 = 机器人数量 × 单机价值 × 软件与服务收入。三个变量,每一个都存在巨大不确定性。仅按出货量粗算:2030年100万台×均价20万元=2000亿元;若均价只有10万元,则只有1000亿元——只改一个变量,规模就差一倍。
方向是高度一致的:市场正处在爆发前夜。但"到底多少亿",取决于你相信哪一个变量。
二、成本账:10万元是"裸机",50万才是"落地价"
先看最直观的数字。GGII数据显示,2026年第一季度人形机器人单台成本已降至10万元,较2025年的15万元下降33%。成本下降直接引发价格战:3月初优必选宣布工业版人形机器人售价下调至12.8万元,傅利叶智能推出11.5万元的GR-3,宇树科技将G1系列定价至9.9万元,首次跌破10万元大关。高工机器人董事长张小飞称:"2026年是价格战元年,也是规模化应用元年。"
但这里有一个极易被误读的地方——10万元是"基本款硬件采购价"。GGII同时指出,由于实际应用场景需要深度二次开发、末端执行器定制以及长期本地化维保,一台机器人真正落到工厂里的系统集成总成本(TCO)往往接近50万至60万元。
所以"一台机器人多少钱"本身没有意义。真正的账要这样算:
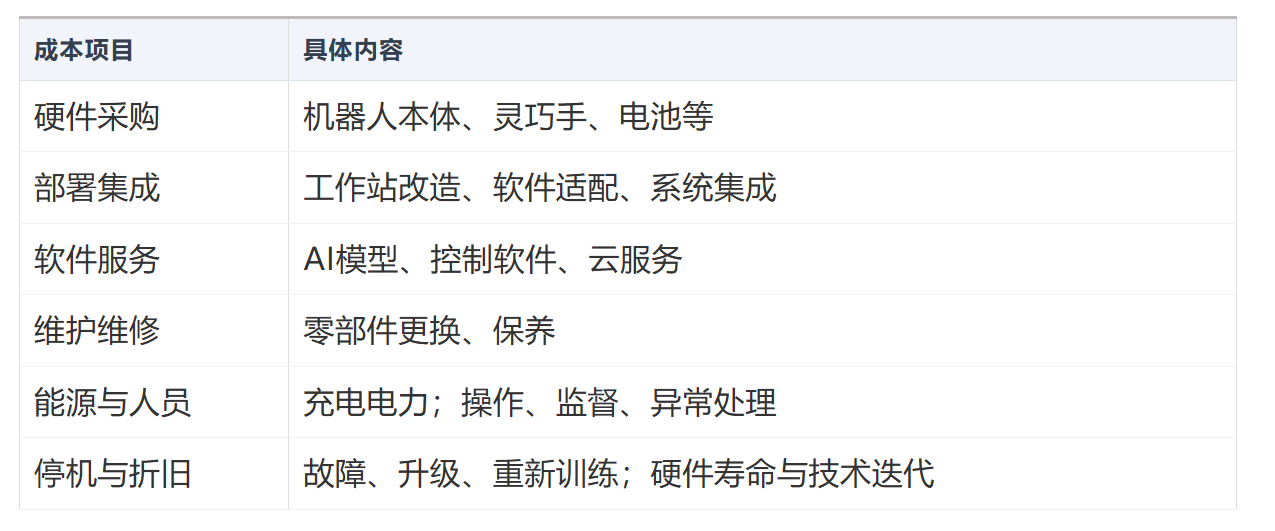
这也解释了为什么"售价降到10万"不等于"企业花10万就能用起来"——中间隔着一个五倍以上的集成与运维成本。
降本的驱动力来自三个层面:一是核心零部件国产化——谐波减速器从2000—3000元降至1500—2000元,关节电机从5—6万元降至500—600元;二是规模化生产——宇树平均售价从2023年的59.3万元降至2025年的16.8万元,两年降幅超70%;三是供应链成熟带来的系统集成成本下降。摩根士丹利预计2026年行业综合平均售价再降15%;GGII判断,若价格继续下探,全年出货量有望上修至10万台。
三、利用率账:机器人一年真正干了多少小时
这是所有ROI模型里最容易被忽略的变量。理论上机器人可以24小时工作,但现实中它未必24小时都在创造价值——充电、维护、软件升级、故障处理、任务切换、人工干预、工作站调整,都要占用时间。
简单算一笔:每天工作16小时、每年300天,理论工时4800小时;若有效利用率80%,为3840小时;再考虑90%的任务成功率,真正产生有效工作的时间是3456小时。"一年工作4800小时"与"一年创造3456个有效工时",完全是两回事。
更关键的是,机器人并不天然等于一个人。合理的算法是:有效替代FTE = 机器人工作时间 × 任务覆盖率 × 任务成功率 ÷ 单个员工有效工时。假设一台机器人一年有效工作3500小时、能覆盖目标岗位60%的工作、成功率90%,折算为 3500×60%×90%÷1800 ≈ 1.05,才大致相当于一个全职岗位;若任务覆盖率只有40%,则降至约0.70。行业里的现实很可能是:早期部署中"0.5个FTE"比"1个FTE"更接近真实情况。
这也说明"24小时工作"为什么如此重要。每天8小时,一年2400小时;两班制16小时,4800小时;做到20小时,6000小时。硬件没变,单位小时成本却在不断下降——这是人形机器人的天然优势:机器人不需要睡觉。但这项优势只有在机器人真能高可靠运行时才成立。如果工作4小时就要充电、维护、人工干预、重新校准,"24小时机器劳动力"的经济性会迅速缩水。所以续航不是单纯的电池问题,而是商业模型问题。
四、ROI账:从48个月到12个月,18个月是生死线
把前面的变量放在一起,公式其实很简单:年度净收益 = 人工替代价值 + 增产价值 + 其他可量化收益 − 年度运营成本;投资回收期 = 初始投资 ÷ 年度净收益。
简化算一例:机器人采购20万元、部署集成5万元,初始投资25万元;若每年有效替代0.8个FTE、单个员工企业全成本20万元/年,则人工价值16万元;扣除维护、软件、能源等年度运营成本5万元,年度净收益11万元,回收期约2.3年(27个月)。但如果只能替代0.4个FTE,年度净收益仅3万元,回收期拉长到8年以上——商业模式基本不成立。
好消息是,这条曲线正在快速变陡。GGII调研显示,2026年人形机器人平均投资回收期已缩短至12个月,而2025年为18个月、2023年为48个月。致同咨询指出,18个月是当前市场普遍能够接受的临界点,若超过3年,客户基本不会买单。优必选副总裁、研究院院长焦继超在世界机器人大会期间给出更具体的判断:优必选整套解决方案单价控制在50万元以内,在发达国家市场客户回收周期约18到24个月。
需要注意的是,机器人还能带来减少夜班招工困难、降低高危岗位事故、减少人员流失、提高生产稳定性等"软价值"。但这些软价值不能在商业模型里无限放大——真正可靠的ROI,首先必须建立在财务部门能够验证的现金流上。 真实案例也在出现:某汽车零部件企业采购50台人形机器人用于焊接和装配,总投入750万元,运行一年后节省人工成本680万元,良品率提升3.2个百分点——回收期已压缩到一年左右。
但这里有一个非常反直觉的判断:中国未必是人形机器人ROI最容易成立的地方。因为机器人是在和人工工资竞争。如果一个地区人工全成本每小时50元,机器人做到每小时30元就有明显优势;但如果另一个地区人工全成本只有每小时20元,同一台机器人的经济优势就大打折扣。这意味着,机器人最先大规模替代人工的地方,未必是机器人生产最多的地方,而可能是人工最贵、最难招、最危险的地方——新技术首先替代的,永远是最贵的旧技术。
所以人形机器人不会平均地进入所有行业,它一定会优先进入人工成本高、工作重复、环境相对稳定、工作时间长、人员招聘困难的场景:
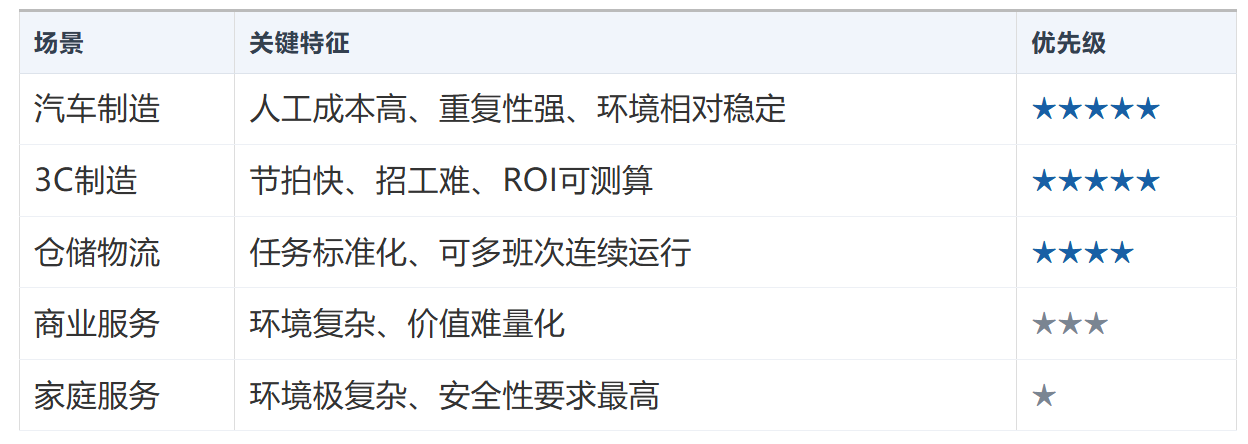
这也解释了为什么当前的商业化探索高度集中在汽车、3C、仓储与物流——它们的共同点是:机器人不是在解决"所有事情",而是在解决一项能够被量化的工作。
五、谁在真金白银买单:订单与政策
2026年最显著的变化,是订单叙事第一次压过了融资叙事。
最大的单一采购来自国家电网。根据其2026年4月印发的《2026年具身智能发展规划》,全年具身智能领域总投资约68亿元,其中约58亿元用于设备集中采购,覆盖约8500台设备:500台人形带电作业机器人(预算25亿元)、3000台双臂巡检机器人(18亿元)、5000台四足巡检机器狗(15亿元)。这是迄今公开报道中金额最大的央企单一具身智能采购计划。
企业端同样在放量。优必选2026年上半年聚焦航空制造、汽车工业、智能制造三大场景,累计新增订单金额超10亿元,其中亿元级订单3笔;Walker S系列已进入比亚迪、吉利、奥迪一汽、蔚来等车企产线,并进入空客的航空制造场景。海外,Figure 03在宝马美国斯帕坦堡工厂承担物料搬运与仓储分拣,运营成本约每小时25美元。物流与产业端同样在落地:顺丰速运与中国邮政已开始在物流中心部署人形机器人,银河通用2026年3月完成宁德时代产线验收。消费端,优必选子品牌"优世界"U1于6月2日在京东开启预售,截至6月30日全渠道锁单达13,361台,为2025年全年B端销量的10倍。
政策也在同步加码。除工信部与国资委6月启动的实景实训专项行动外,地方层面密集落地:浙江推广"以用代补",对采购国产具身智能设备的中小企业给予设备售价15%、最高2000元/台的补贴;上海闵行按采购金额30%补贴、单个企业最高300万元;广西按实际销售额给予奖励、每年不超过500万元。核心逻辑是:政府用采购订单为产业"买单",企业用真实场景为技术"喂数据"。
六、但账还没完全算平
订单在增长,行业却没有集体狂欢。
首先,出货结构仍然失衡。Counterpoint数据显示,2026年上半年文娱商演、科教数采在全球出货中的合计占比虽有所回落,但仍超60%;智能制造与仓储物流占比分别只有13%和5%。真正进入生产环节的仍是少数。
其次,效率与泛化能力尚未达标。王兴兴直言,人形机器人尚未大规模推广的核心原因是"效率仍低于人工"且"泛用性能力不足"——固定场景下成功率能接近100%,但只要换个物品或稍微改变环境,成功率就大幅下滑。张小飞也承认,复杂场景适应能力、精细操作精度、长时间运行稳定性仍需提升。国家电网自身的测算同样谨慎:引入具身智能设备后,单设备年均可节省50至80万元人工成本,投资回收期约2至3年——远不是"12个月"那么乐观;且68亿元中真正走完招标流程的部分,仍在分批释放。
第三,也是最容易忽视的一点:企业面对的选择从来不是"人 vs 人形机器人",而是人、工业机器人、专用自动化设备、协作机器人、移动机器人、人形机器人之间的取舍。如果一项工作只需固定机械臂重复一个动作,企业为什么要买一台几十万元、有两条腿的人形机器人?专用设备可能更快、更便宜、更稳定。因此人形机器人真正的市场,是那些传统自动化难以覆盖、但高度依赖人类工作空间和工具体系的任务。
这也意味着,最先赚钱的机器人不会是"最通用"的机器人。产业化的第一步,很可能是先把搬运、上下料、物料配送、简单装配、质检等一两件事做到足够便宜、足够稳定,先形成单任务ROI,再走向多任务复用,最终才谈得上通用劳动力。
结语:从"买硬件"到"买生产力"
到这里,前三篇讨论的出货量、BOM、技术能力,终于可以被放进同一个模型。
我们会发现,这个产业真正的拐点,不是机器人售价降到10万元(那只是裸机价),也不是全球一年卖出100万台,更不是机器人能完成多少个炫技动作,而是:一台机器人每小时创造的价值,开始稳定超过它每小时的真实成本。
所以行业真正的竞争,不是单纯比谁卖得便宜,而是比谁的"每小时有效产出"成本更低。一台10万元但一年只有效工作2000小时的机器人(50元/有效小时),未必比一台20万元、有效工作5000小时的机器人(40元/有效小时)更划算。
真正的降本也不只是降价,而是一条飞轮:BOM下降→整机价格下降→部署数量增加→真实工作数据增加→模型能力提升→任务成功率提高→有效工作时间增加→单位有效工时成本下降→更多企业购买。跨过这条线,人形机器人就不再是一种昂贵的新设备,而会开始变成一种新的劳动力。
商业形态也会随之改变:从卖机器人,到卖"机器人+软件",再到按使用时间收费、按完成任务收费——最终走向RaaS(机器人即服务)。企业不再一次性购买设备,而是购买"机器人提供的生产力",这将大幅降低首次部署的门槛。
2026年的现实是:在少数高价值场景中,账已经算平了;但在更广泛的工业场景中,账还在算,而且算得并不轻松。
下一篇文章,我们将回答人形机器人系列最后一个问题:终局判断——工业工具还是家庭伴侣?商业化梯次推进的路径与终局。
先进开源智能体 · 让事实先于立场。本文基于公开行业报告与权威媒体数据客观梳理,不构成任何投资建议。