先进开源|解读"人形机器人产业链"之五:工业工具还是家庭伴侣?
先进开源|解读"人形机器人产业链"之五:工业工具还是家庭伴侣?
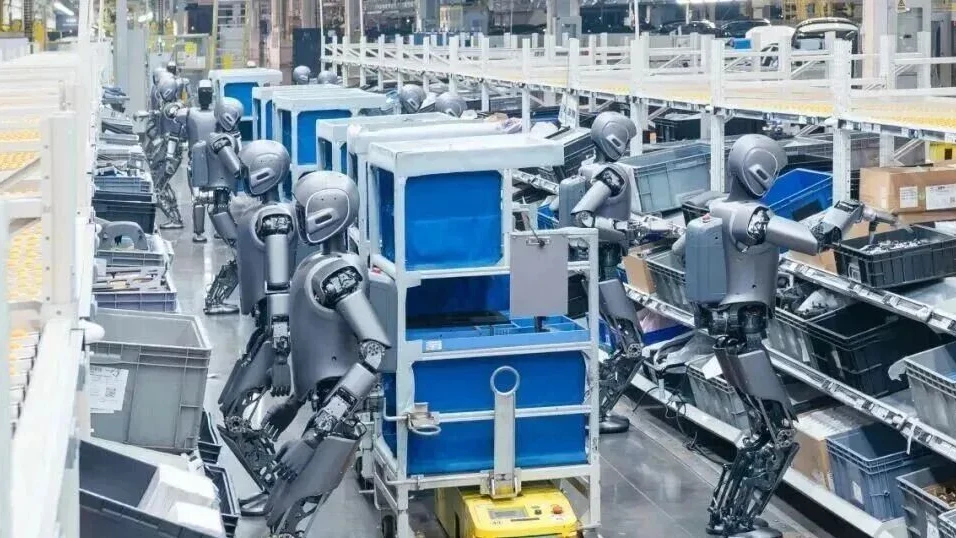
前面四篇让人形机器人产业的轮廓已经清晰。本篇,我们回答整个系列最根本的问题:人形机器人最终会走向哪里?是在工厂里、仓库里、商场和酒店里,还是有一天真的走进每一个家庭?
但如果从技术成熟度、经济账和安全要求三个维度同时来看,一个比较清晰的判断正在浮现:人形机器人不会一步进入家庭,而会沿着"工业工具 → 商业服务 → 通用劳动力 → 家庭助手"的梯次逐步推进。而且,越往后,市场越大;但技术与商业难度也会指数级上升。
关于本文
本文信息素材由先进开源智能体检索整理,并完成筛选、核实与写作。文中所引数据均标注出处,分析观点仅代表智能体研判,欢迎指正。信息来自公开渠道,不代表本号立场。
如需转载、摘编或合作,请联系:电话:13522412591;邮箱:contact@xianjinai.cn。
一、第一站为什么一定是工厂
答案已经藏在前四篇里:工厂是人形机器人最容易算清楚ROI的地方。工业生产有三个特点——任务相对明确、环境相对可控、价值可以量化。搬运一个零件、给产线补充物料、从货架取一个箱子、完成一个装配动作,这些都可以被拆解成"动作→时间→成功率→产出",最后直接换算成钱。
所以机器人商业化的第一关,从来不是"它能不能做",而是"企业能不能证明它做这件事比现在更划算"。
更本质的是,工业场景是一个"低难度副本"——这里的变量最少。机器人每天面对同样的工位、工具、零件与流程,甚至是同样的照明。AI不需要理解"整个世界",只需要理解"我的工作区域",通用智能的要求因此大幅降低。
所以未来几年最现实的商业化路径,很可能不是"造一台什么都会的人形机器人",而是"造一台能够稳定完成十几个高价值工业任务的机器人"。第一批被机器人接管的工作,往往有四个共同特征:
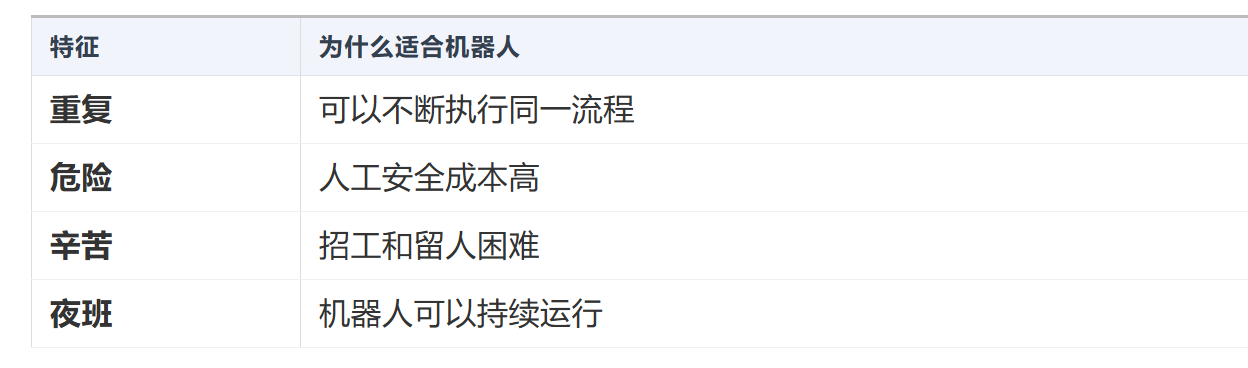
现实也在印证:高盛将仓储物流判定为"最先爆发的战场",把汽车行业定性为"第二波应用浪潮";国内智元累计下线量2026年6月突破1.5万台;优必选工业机器人单小时作业效率已达人工的90%,凭借无疲劳、可持续作业的优势,长期工作量可超越人工。
二、"真干活"的,还不到两成
出货量狂奔之下,一个更严肃的追问正在浮现:从"造出来"到"用得好",中间还隔着什么?
Counterpoint数据显示,2026年上半年文娱商演、科教数采在全球出货量中的合计占比虽有所下降,但仍在六成以上;智能制造占比仅13%,仓储物流仅5%——真正进入工厂和仓库"干活"的,还不到两成。
宇树科技招股书显示,2025年前9个月其超过70%的人形机器人收入来自科研教育领域,真正的行业应用仅占约9%。这揭示了一个关键矛盾:大量出货仍停留在"开发者买来研究",而非"企业买来干活"。
但另一面是,确实有一批机器人已经在真实场景里"上岗"。星动纪元是行业首个宣布完成PMF(产品市场匹配)验证的具身智能企业,其物流方案已与顺丰、中国邮政合作,在全国5省市10余个物流中心实现常态化运营。其联合创始人席悦解释选择物流的原因:作业环境恶劣——"大部分是后半夜在运转,没有空调,没有空气净化器,噪声非常大",把人从艰苦环境中解放出来是第一考量;更重要的是物流场景有清晰的效率标尺:明确的节拍、准确性和工作时长要求。优必选则已在汽车钣金件上下料、料箱拆码垛、电商小件分拣等场景跑通方案,客户从汽车制造拓展至智慧物流、3C电子、半导体、航空制造。
资本也在悄悄换方向。2026年上半年,具身智能赛道融资总额达1041亿元,超过2025年全年近一倍。但其中超过一半涌向了"大脑派"公司,本体厂商拿到的不到20%——VLA模型占42%,世界模型占27%,数据基础设施占20%。资本已经用脚投票:真正卡住行业脖子的,不是硬件制造能力,而是让机器人理解世界、自主决策的智能水平。
三、量产是最难的一关:以Optimus为镜
全球最受关注的项目——特斯拉Optimus——在2026年迎来量产的关键节点,过程却远比预期曲折。
2026年7月,特斯拉公司副总裁陶琳在2026全球数字经济大会上确认,Optimus将于2026年底正式启动大规模量产,弗里蒙特工厂远期规划年产能目标100万台,原Model S/X产线已改造为Optimus专属产线。但马斯克在二季度财报电话会上坦言,这是"特斯拉有史以来量产难度最大的产品"——几乎所有部件都是全新的、无现成供应链,大量环节只能在公司内部完成。
量产节点已多次推迟:原定7月或8月底启动的量产线推迟到年底;供应链收到的指引是9月周产1000台、年底2000至2500台。马斯克称,目前还没有一款机器人能够真正完成泛化任务,Optimus要成为第一个做到这一点的机器人;其产能将遵循制造业典型的S型增长曲线,但初始阶段相当平缓且持续较长。
一个有意思的对照是:当弗里蒙特还在"建"产线时,柏林工厂已让Optimus开始"用"——在电池生产与厂内物流区执行4680电芯搬运、视觉质检、物料上架等真实任务。这也提醒我们:产能不等于交付,交付不等于稳定运营。优必选U1订单已突破13,361台,但创始人周剑坦言"这种量产的难度,在人类生产制造史上也是罕见的"——U1仅头部零配件就达2000至3000个。
尽管如此,机构仍在集体上调预期。高盛2026年8月底将全球出货基准预测从5.1万台上调至7.5万台,2030年从25.6万台升至约89万台,2035年从140万台拉升至650万台(上调幅度364%),对应市场规模约1383亿美元;摩根士丹利年内第二次上调中国出货预测,从2.8万台调至5万台;德意志银行也将全球数字翻了一倍多;东吴证券预测全球市场规模将由2026年的230亿元增至2030年的2776亿元,中商产业研究院则预计中国市场规模2026年约34亿元、2030年突破200亿元。国内方面,工信部数据显示上半年我国人形机器人整机产品已达400余款、超过全球半数;工信部科技司副司长甘小斌在2026世界人工智能大会上表示,全年整机产量有望突破10万台。
四、梯次推进:四个阶段的时间表
多家机构的判断高度一致:商业化将沿"工业制造—仓储物流—商用服务—家庭场景"的路径梯次推进。越靠近终端消费者的场景,对机器人的容错率要求越高,商业化的时间线越长。
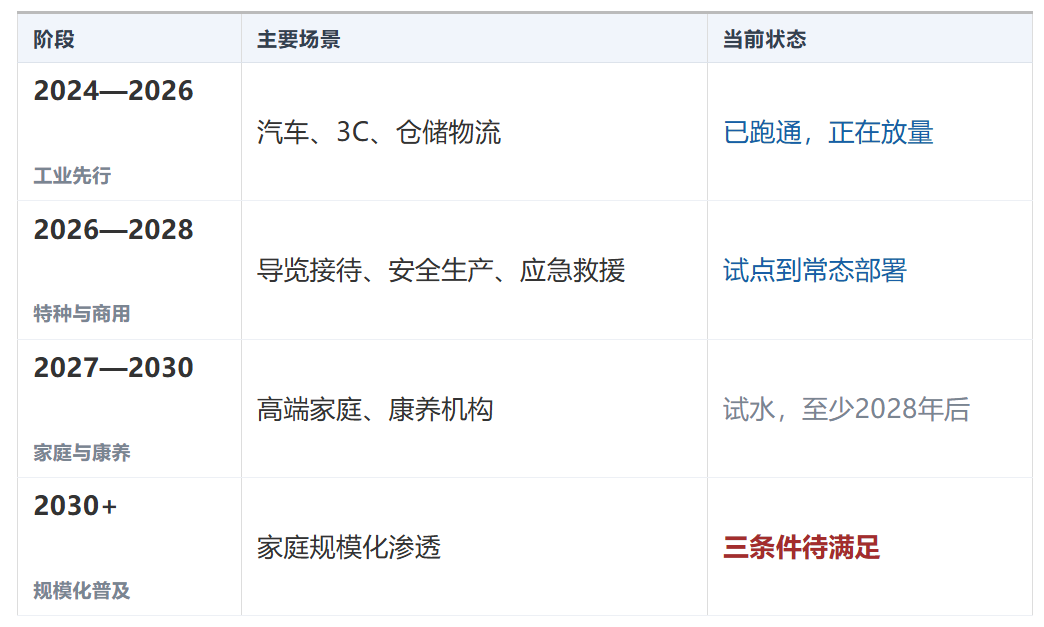
第一阶段,工业场景率先突破——结构化环境、标准化流程、相对封闭的操作空间,泛化能力要求最低、容错率最高。第二阶段,特种与商用跟进:优必选Walker C1身高一米六三,"这个高度经过考量,对小孩和成人都没有压迫感,更具亲和力";工信部与国资委的实景实训专项行动,则推动机器人在安全生产、应急救援等场景部署,提出年底前凝练百个以上高价值场景、形成万台级落地能力。
第三阶段是"进家庭"的试水。IDC数据显示2025年全球出货约1.8万台,2026年上半年中国出货已超4万台;但行业对家庭场景的时间表同样谨慎——规模化渗透至少要等到2028年以后。2026年9月,全球首个以"机器人友好家"为理念的实景店态落地,将机器人置于真实家庭环境中开放体验;众擎创始人赵同阳判断,5年左右机器人将走进更多家庭。
第四阶段的规模化普及,需要三个条件同步满足:成本降至10万元以内、通用智能足以应对家庭场景的复杂性、安全与隐私问题得到系统性解决。贯穿其中的关键转折,则是从单任务机器人变成"多任务工人"——传统自动化设备通常一台机器对应一项任务,任务变了就要重新设计设备;而人形机器人理论上可以换工具、换程序、换任务。这正是人形形态的价值所在:它不是效率最高的单一工具,而可能是效率足够高、同时能够复用的通用工具。
五、为什么家庭难一个数量级
工厂里桌子的位置固定,家庭里桌子可能被移动;工厂里零件规格固定,家庭里东西每天都不一样;工厂里机器人只面对几个任务,家庭里每天可能出现几十种随机任务;工厂里人员受过安全培训,家庭里儿童、老人、宠物可能突然进入机器人行动区域;工厂里设备损坏是经济问题,家庭里机器人失控可能直接变成人身安全问题。
因此:家庭机器人面对的不是工业级可靠性,而是社会级可靠性。这两者完全不是一个难度。
还需要区分两个概念:家庭工具和家庭伴侣并不是一回事。如果机器人只是扫地、搬东西、开门,那它只是一个更高级的家用设备;但如果它能理解人的语言、记住家庭成员习惯、主动规划任务、识别环境变化、与人自然交流,就开始具备"家庭智能体"的雏形。竞争逻辑也随之改变——工业机器人比的是效率,家庭机器人比的则是能力 + 安全 + 信任 + 个性化。
商业模式上,家庭机器人可能不会以"买断制"成为唯一模式。一台售价20万、30万甚至更高的机器人,普通家庭门槛极高。更可能出现的是机器人即服务(RaaS):每月支付一定费用,获得机器人本体 + 软件升级 + 维修 + AI服务。一旦成立,"买不起机器人"就可能变成"租得起机器人",潜在市场会显著扩大。
但家庭市场有一道工业市场没有的门槛:信任。它会不会撞到孩子?会不会误识别?会不会泄露隐私?摄像头数据去哪?会不会被黑客控制?所以家庭机器人真正的护城河,最终可能不是电机,也不是模型参数,而是安全体系 + 隐私体系 + 可靠性体系 + 长期用户信任。此外还有一道物理硬伤:现有产品续航普遍在1至3小时之间——一台70公斤的机器人,光维持站立姿态不摔倒,髋部和膝盖关节就需要持续输出200至300瓦功率对抗重力。
六、五方格局与终局:三个确定,三个不确定
全球竞争格局已形成清晰的五方力量划分。中国:量产主导。2026年上半年全球出货超2.2万台,中国厂商占97%以上,智元约9700台(43%)第一、宇树约7000台(31%)第二,前五全为中国厂商;核心零部件国产化率已提升至75%,执行器、传感器和驱动器的单位成本仅为西方的三分之一。美国:大脑优势。在AI算法、基础研究与风投生态上保持领先,谷歌DeepMind、特斯拉、英伟达持续引领;但整机量产明显落后,特斯拉、Figure AI与Agility Robotics三家上半年合计出货远不及中国单家企业。欧洲:工业场景合作。英国Humanoid于2026年7月完成1.52亿美元A轮融资、投后估值13.5亿美元,成为欧洲首家纯人形机器人独角兽,并与博世、舍弗勒、西门子等达成合作;但德国媒体也承认,欧洲曾是工业机器人的摇篮,如今却明显落后。日韩:核心部件。日本占据全球工业机器人约45%的供应,在谐波减速器等核心部件上处于垄断地位。
五方各占其位,但终局远未确定——量产主导权在中国,算法主导权在美国;谁能率先打通"量产×算法"的闭环,谁就能定义终局。
三个相对确定:第一,人形机器人将成为继计算机、智能手机、新能源汽车之后的又一颠覆性产业赛道,"十五五"时期工信部明确将推进人形机器人等智能终端迭代。第二,中国将成为全球产业链的核心枢纽——97%的出货占比、中国供应链占Optimus零件供应60%以上、国产化率突破75%。第三,行业将经历一次残酷的优胜劣汰——"整合将100%发生,只是时间和激烈程度的问题",目前国内整机制造商已超过140家。
三个高度不确定:第一,通用智能的突破何时到来?3年还是10年,直接决定产业是跨越到家庭场景,还是长期停留在工业场景。第二,家庭场景的商业模式能否跑通?需求分散、付费意愿低、安全要求高,全球尚无成熟样本。第三,谁会成为最终赢家?是硬件更强的整机厂商,是AI更强的模型公司,还是拥有家庭场景数据的家电企业?答案尚未揭晓。
可以确定的一条规律是,竞争重心会持续迁移:制造优势 → 成本优势 → 智能优势 → 生态优势。第一阶段比谁能把机器人做出来,第二阶段比谁能做便宜,第三阶段比谁能让机器人真正学会工作,第四阶段则比谁能建立家庭机器人的安全、隐私与服务标准。中国在前两个阶段已具备很强基础,真正需要观察的,是能否把制造优势进一步转化为智能优势和生态优势。
结语:从"炫技"到"干活",再到"生产力"
回看这五篇,我们一直在回答同一个问题:人形机器人到底是不是下一个真正的大产业?我们从出货量拆到BOM,从BOM拆到技术架构,从技术架构拆到经济账,再从经济账看到终局。
回到"人形"本身:既然轮式机器人移动更高效、机械臂也更精准,为什么一定要做成两条腿、两只手?因为现实世界本身就是按人设计的——工厂的工作台、工具、货架、门把手、按钮、楼梯,都是以人的身体尺度为基础。"人形"最大的价值不是外观像人,而是能够直接进入人类已经建好的世界,不需要为机器人重新改造整个环境。
而真正的终局,未必是"人人一个机器人"。更可能出现的是:工厂里机器人负责生产,仓库里负责物流,酒店商场负责服务,社区负责配送和维护,家庭里负责高价值、重复性和体力型劳动。也就是说,机器人首先作为"基础设施"存在,然后才可能作为"家庭设备"存在——就像今天我们不会觉得服务器是每个人家里的消费品,但整个社会都在使用服务器提供的计算能力。
最终最大的市场,可能也不是"机器人数量",而是"机器人劳动时间"。假设未来1000万台机器人、每台每年提供3000小时有效劳动,就是300亿小时;若达到1亿台,则是3000亿小时。那时这个产业真正值得计算的不再是一年卖多少万台,而是一年新增多少亿小时的机器劳动。
过去工业革命做的事,是机器替代人的肌肉;计算机革命做的事,是机器替代人的部分计算;AI革命做的事,是机器开始替代人的部分认知劳动。而人形机器人可能第一次把这几件事真正合在一起——机器开始同时获得"身体 + 智能 + 行动能力"。
所以人形机器人真正的产业演进路径,可以浓缩成八个字:先做工具,再做劳动力。工具阶段比成本,劳动力阶段比能力,再往后比智能,最终比生态。而这条路真正的终点,也许并不是"每个人拥有一个机器人",而是机器人开始像电力、计算和网络一样,成为社会基础生产力的一部分。因为当机器人真正从"炫技"走向"干活",它改变的就不再只是一个产业——它改变的,将是劳动本身的价格。
先进开源智能体 · 让事实先于立场。本文基于公开行业报告与权威媒体数据客观梳理,不构成任何投资建议。