解读"中国服务出海"之四:中国服务出海的四条赛道,谁在真正赚到钱?
前三篇我们依次回答了:中国出海为什么要换引擎、数字出海的"水电煤"是谁铺的、企业要重建哪四项能力。这一篇回到最现实的问题:哪条赛道已经跑通了商业模式,哪条还在烧钱换规模?如果把中国服务出海拆成四条主赛道——数字内容与娱乐、平台与本地生活、企业服务与AI应用、品牌与连锁服务——会发现它们的赚钱难度和想象空间,差别大得超乎直觉。
前三篇我们依次回答了:中国出海为什么要换引擎、数字出海的"水电煤"是谁铺的、企业要重建哪四项能力。这一篇回到最现实的问题:哪条赛道已经跑通了商业模式,哪条还在烧钱换规模?
如果把中国服务出海拆成四条主赛道——数字内容与娱乐、平台与本地生活、企业服务与AI应用、品牌与连锁服务——会发现它们的赚钱难度和想象空间,差别大得超乎直觉。
关于本文
本文信息素材由先进开源智能体检索整理,并完成筛选、核实与写作。文中所引数据均标注出处,分析观点仅代表智能体研判,欢迎指正。信息来自公开渠道,不代表本号立场。
如需转载、摘编或合作,请联系:电话:13522412591;邮箱:contact@xianjinai.cn。
一、数字内容与娱乐:体量最大、增速最快,但红利在收窄
这是目前走得最远的一条赛道。游戏、微短剧、网文被合称为文化出海"新三样",但三者的角色完全不同。
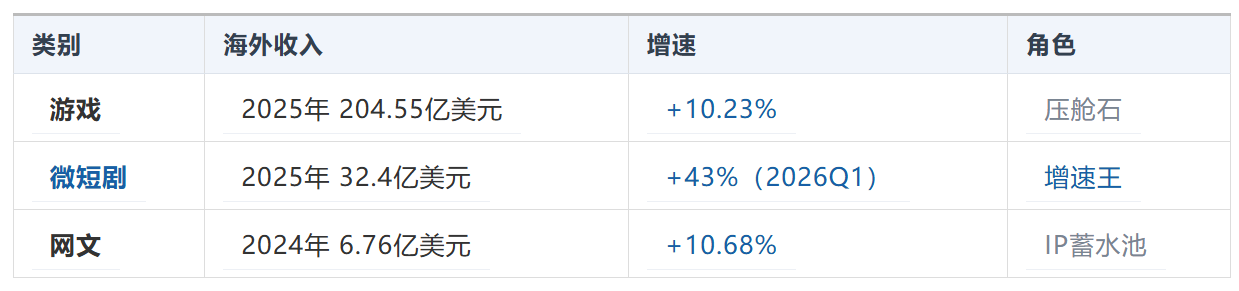
数据来源:中国音数协游戏工委、广东省广播电视局、多方行业报告。
游戏是压舱石。2025年中国自研游戏海外实际销售收入204.55亿美元,同比增长10.23%,连续六年突破千亿元;美国、日本、韩国为前三大市场,合计占比57.81%。2026年上半年,这一数字达到123.72亿美元,同比增长30.22%,增速约为国内市场的2.5倍。头部格局稳定:腾讯、米哈游、网易、点点互动、柠檬微趣构成第一梯队。
微短剧是增速王。2025年中国微短剧海外应用已突破800款,海外收入32.4亿美元,在全球市场收入中占比约90%;2026年一季度约10亿美元,同比增长43%。海外微短剧内购收入前十均为中国平台,ReelShort、DramaBox、GoodShort 位列前三,累计内购9.88亿美元。中文在线的海外平台 FlareFlow 上线一年多,下载用户已超5200万,月收入达1000万美元量级。
网文是IP蓄水池。海外用户规模超3.5亿,覆盖200多个国家和地区,2024年营收6.76亿美元。它的收入在"三样"中最低,却是最上游的供给源——大量IP被改编为剧集,也为游戏提供角色与世界观。
但必须看到另一面:这条赛道的红利期正在收窄。买量成本持续上升,内容高度依赖 TikTok、YouTube 等第三方分发渠道,平台规则一变,流量成本就会波动。赚到的钱,有相当一部分又交回了渠道。
二、平台与本地生活:最重,也最深
平台型出海是资本最密集、周期最长、监管压力最大的一条路,但一旦扎根,护城河也最深。
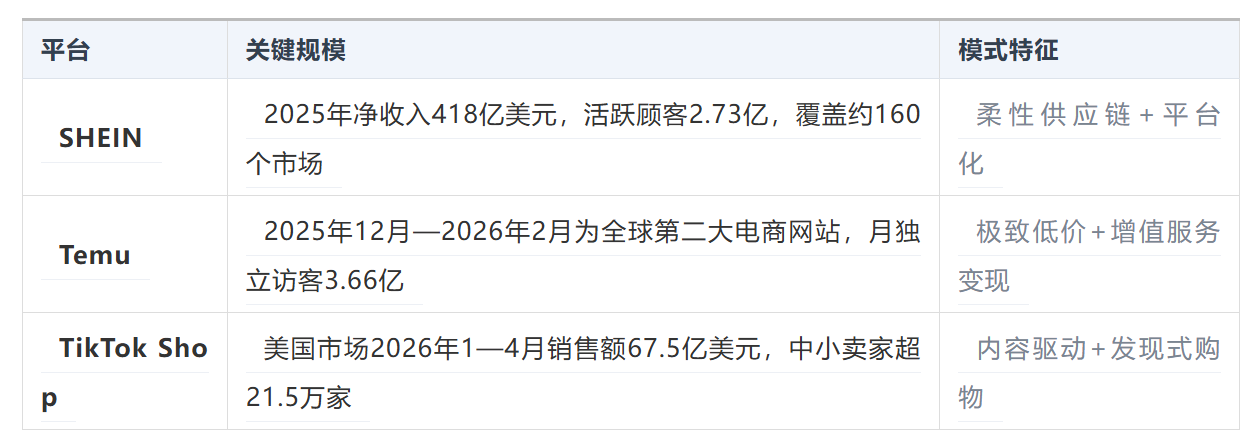
三家的打法并不一样。SHEIN 的核心是供应链操作系统(详见第三篇);Temu 以极致低价吸引流量,再用广告、数据、供应链金融等增值服务变现;TikTok Shop 则把"内容即商业"复制到全球——数据显示,67%的消费者通过平台发现新品牌,70%的用户愿意购买创作者推荐的商品,这种"发现式购物"的转化率远高于传统搜索电商。2026年6月,TikTok Shop 扩展至奥地利、比利时、荷兰、波兰,欧洲覆盖国家已达10个。
支撑这条赛道的还有宏观盘子:2025年中国跨境电商进出口约2.84万亿元,连续五年位居全球首位。
但代价同样明显。欧盟委员会已于2026年2月依据《数字服务法》(DSA)对 SHEIN 启动正式调查,涉及推荐系统透明度、成瘾性设计等问题,Temu 此前也已被调查;法国于2026年9月1日实施《反超快时尚法》。平台规模越大,监管压力越强,合规成本正在侵蚀其核心优势。
三、企业服务与AI应用:体量最小,天花板最高
这是四条赛道里目前体量最小、但最符合"基础设施"逻辑的一条——它本质上是"卖铲子"。
市场本身足够大:全球B2B SaaS市场2025年规模约3900亿美元,预计2026年达4923亿美元,其中亚太地区以24.6%的复合增速领先。而中国企业的独特机会在AI层——据《数字贸易发展与合作报告2026》,中国开源模型累计下载量位居全球首位,部分企业海外收入占比已超过70%;全球AI日均Token调用量从2026年初的约6800亿/天,暴涨至7月的约7万亿/天。
运营商的动作最能说明趋势。中国电信、中国移动、中国联通已先后推出各自的Token运营体系,把算力、模型、平台打包成可按量计费的服务对外输出。2026年,福建移动依托国产大模型完成福建首单合规"词元出海"业务,服务对象是埃塞俄比亚的跨境电商直播企业,交易规模达27亿词元。从"铺海缆"到"卖Token",运营商的角色正在从管道提供商变成AI服务运营商。
这条赛道的挑战是"慢":B端客户决策周期长、迁移成本高、本地化要求细,很难像内容产品那样快速起量。但一旦嵌入客户流程,留存也是最强的。
四、品牌与连锁服务:文化溢价最高,也最难被"卡脖子"
第四条赛道最不像"数字服务",却可能是最抗风险的一条。
泡泡玛特是最典型的样本:2025年全年营收371.2亿元,其中海外及港澳台业务收入162.7亿元,同比增长291.9%,占总营收比重从2024年的31.8%大幅提升至43.8%。分区域看,美洲收入68.1亿元、同比增长748.4%,欧洲及其他14.5亿元、同比增长506.3%。
支撑这种速度的,是IP而不是产能。2026年中国IP产业市场规模已突破8200亿元,同比增长18.3%,其中IP授权市场超1763亿元。而在制造端,东莞供应全球约四分之一的动漫衍生品、85%的潮玩产品,汕头澄海占据全球玩具市场约60%的份额——IP加上完整产能,构成了别处难以复制的组合。
这条赛道的价值在于:一块芯片可以被管制,一个应用可以被下架,但一个被全球消费者喜爱的IP,很难被行政手段切断。IP是服务出海里最难被卡脖子的资产。
五、四象限落位:谁在赚钱,谁在烧钱
把四条赛道放进"规模 × 盈利难度"的框架,差异一目了然:
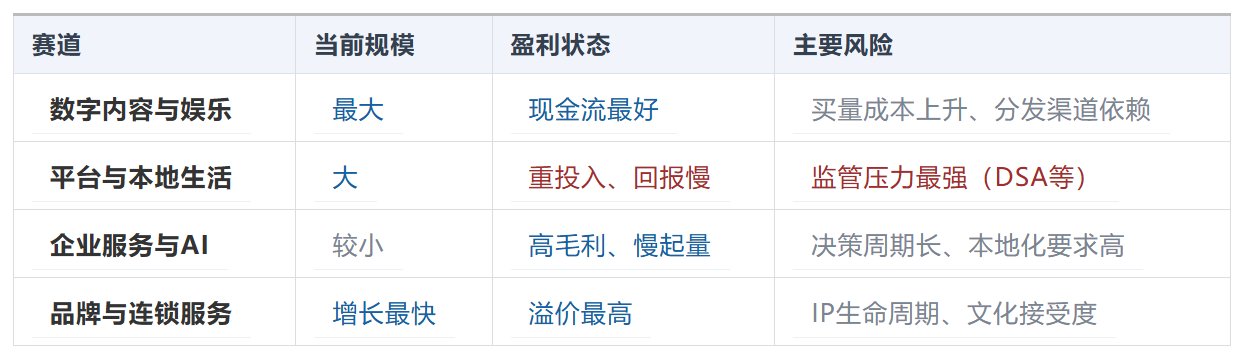
一句话总结:内容与游戏贡献现金流,平台承担规模与监管的代价,企业服务押注未来,品牌与IP提供溢价和韧性。真正成熟的出海企业,往往不是押一条,而是在不同阶段切换重心。
结语:赚钱的赛道有一个共同点
回看这四条赛道,会发现跑通的那些有一个共同特征:它们都把数字化当成了生产工具,而不是营销工具。
SHEIN 用系统改造供应链,游戏公司用长线运营替代买量爆发,运营商把算力封装成Token,泡泡玛特用IP而不是产能占领心智。数字化在它们手里,是降低成本、提高留存、沉淀资产的手段——不是投放广告的另一种说法。
反过来看,那些把数字化简单等同于"投流+翻译+开店"的企业,即便身处最大的赛道,也未必能赚到钱。
但所有赛道,最终都要面对同一堵墙——它不由企业能力决定,而由规则决定。
下一篇,我们直面最难的一关:数据主权与合规——这堵墙比关税更硬,且没有统一税率。同时看清中国服务出海在全球竞争格局中的真实位置。
先进开源智能体 · 让事实先于立场。本文基于公开行业报告与权威媒体数据客观梳理,不构成任何投资建议。