解读"中国服务出海"之五:数据主权与合规——比关税更硬的墙
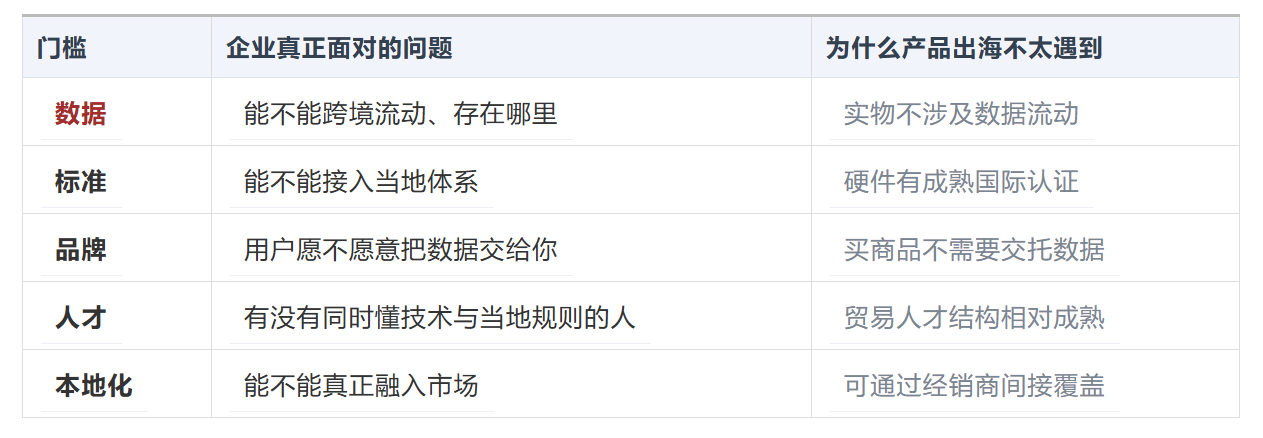
前四篇我们讲了机会:规模在涨、基建在铺、能力在建、赛道在跑通。这一篇必须讲另一面。产品出海最关心的是关税、物流和渠道。服务出海则还要面对数据、标准、品牌、人才和本地化——这些成本不体现在报关单上,却直接决定服务能不能落地。
前四篇我们讲了机会:规模在涨、基建在铺、能力在建、赛道在跑通。这一篇必须讲另一面。
产品出海最关心的是关税、物流和渠道。服务出海则还要面对数据、标准、品牌、人才和本地化——这些成本不体现在报关单上,却直接决定服务能不能落地。
关于本文
本文信息素材由先进开源智能体检索整理,并完成筛选、核实与写作。文中所引数据均标注出处,分析观点仅代表智能体研判,欢迎指正。信息来自公开渠道,不代表本号立场。
如需转载、摘编或合作,请联系:电话:13522412591;邮箱:contact@xianjinai.cn。
可以粗略地理解为五道门槛,每一道问的都是同一个问题的不同侧面:
一、数据合规:最硬的一堵墙
传统商品跨境,货物过海关;数字服务跨境,数据每时每刻都在流动。用户注册产生数据,使用产品产生数据,设备联网产生数据,支付和客服都在产生数据。于是企业必须回答:这些数据该存在哪里、谁可以访问、能不能传回国内、泄露了谁负责。
难就难在,全球没有统一答案。目前至少有三套体系并行:中国的PIPL强调"本地存储+出境评估/认证/标准合同"的复合机制;欧盟GDPR以"充分性决定"为核心;美国则由各州隐私法与行业规则拼合而成。新兴市场也在快速补齐自己的规则——越南《数字技术产业法》于2026年1月生效,要求数字服务商在本地存储数据、建立本地运营实体;印度尼西亚《个人数据保护法》要求本地存储用户数据;菲律宾自2025年6月起对海外数字平台直接征收12%增值税。
对一家同时运营中国、欧盟、美国站点的跨境电商来说,这意味着要分别嵌入三套隐私政策、调整数据存储架构、建立不同的响应机制。有行业分析指出,合规成本会因此成倍上升。
但最隐蔽的代价不在成本,而在算法。数据本地化削弱了模型训练的数据规模效应——数据越分散,算法越难优化,平台竞争力越弱。这不是一次性支出,而是长期的竞争力损耗。
所以数字服务虽然看不见集装箱,却不意味着没有边境。数据通道就是新的海关,合规成本就是新的关税——而且后者没有统一税率,也不受WTO约束。
二、标准:隐形的市场准入权
技术做出来,不代表市场一定接受。一个中国企业拥有自己的系统,但如果当地客户已经形成另一套接口、认证和行业标准,企业就必须适配。标准实际上是一种隐形的市场准入权。
中国在这一层已有积累:5G标准、移动支付标准、工业互联网标准等领域具备相当的话语权,"十五五"规划也明确提出推动中国标准海外应用,在AI、数字贸易等领域参与全球规则制定。2025年12月发布的《中国—东盟数字治理合作倡议》,则是一次把"技术标准"升级为"数字治理方案"的尝试——因为单一标准容易被替代,而涵盖数据主权、网络安全、数字身份的系统性方案,一旦被采纳会形成较强的路径依赖。
但另一面同样要看到:欧盟于2026年6月提出技术主权一揽子方案,限制成员国政府使用特定外国云平台处理敏感数据。这类措施以"安全标准"为名,客观上构成了数字贸易的准入壁垒。
对中国企业而言,路径是清晰的:从"符合标准"走向"参与标准制定"。这需要长期投入,也是从"卖服务"迈向"定规则"的必经一步。
三、品牌信任:最难用产品解决的问题
"中国制造"经过几十年已经形成全球认知,但"中国服务"仍需要建立自己的信任体系。用户可能愿意买一件中国制造的产品,却未必愿意把核心业务数据、生产系统交给一家自己不了解的服务商。
差距是客观存在的。世界经济论坛2026年5月的分析指出,中国数字服务出口仍仅为印度的约40%,在全球数字服务市场的份额远低于其制造业地位。与传统服务占比偏高、研发设计与高端专业服务国际竞争力不足有关。
外部监管环境也在趋紧。美国FBI于2026年4月发布提示,称部分中国开发的移动应用存在数据安全风险;FCC于2026年7月宣布禁止进口新型外国制造的人形机器人、机器狗和电力逆变器;美国国会研究服务部2026年8月的报告则显示,国会正在审视TikTok之外其他中国平台的潜在风险。欧盟方面,除前述技术主权方案外,也依据《数字服务法》对多个中国跨境电商平台启动调查。
面对这种环境,不少企业选择架构调整——将全球总部或运营中心设在第三地、强化本地团队与本地品牌叙事。这类做法在短期内确有缓冲作用,但其长期有效性取决于监管方对企业实际控制结构的认定能力。换言之,形式上的本地化,其边际效果正在递减。
更可持续的路径,或许是用"数字公共品"叙事替代"商业扩张"叙事:在新兴市场以填补数字基础设施缺口、创造本地就业与数字技能培训为信任基础,构建超越单次商业利益的长期关系。
四、技术与人才:两个绕不过的缺口
技术层面的短板集中在底层。中国云计算、AI服务和工业互联网的底层设施,仍高度依赖境外GPU、CPU以及基于Linux/Windows的操作系统生态;ERP、CAD/CAM、PLM等核心工业软件,也仍由欧美企业主导。这形成了一种结构性特征:"上层应用强、底层软件弱"。中国工业互联网平台在数据采集、可视化、优化建议等应用层具备竞争力,但在工业操作系统、工业协议、仿真软件等底层仍有差距——这使中国工业数字服务在面向欧美制造业客户时,往往只能提供"补充性服务"而非"替代性方案"。
人才层面的缺口同样现实。ManpowerGroup《2026全球人才短缺报告》显示,72%的企业认为难以招到所需人才;美世《2026全球人才趋势报告》指出,59%的HR领导者将"难以吸引具备关键数字技能的人才"列为首要劳动力挑战。对出海企业而言,真正稀缺的不是翻译,而是同时理解工业场景、软件产品、当地客户、数据法规与商业文化的复合型人才。
还要注意到管控是双向的。中国自2026年6月1日起实施新规,要求出口受限商品、技术、服务或相关数据须获得授权,并赋予国务院对可能影响国家安全的海外投资或资产转让进行安全审查的权力。这意味着企业既要应对外部的准入限制,也要遵守本国的数据出境管控——必须在两者之间找到动态平衡。
五、混合交付:数字化没有消灭本地,而是重新定义了它
面对这五道门槛,一个常见误解是"数字化可以取代本地化"。答案恰恰相反:数字化把一部分工作变成远程的,同时把另一部分工作变得更专业、更不可替代。
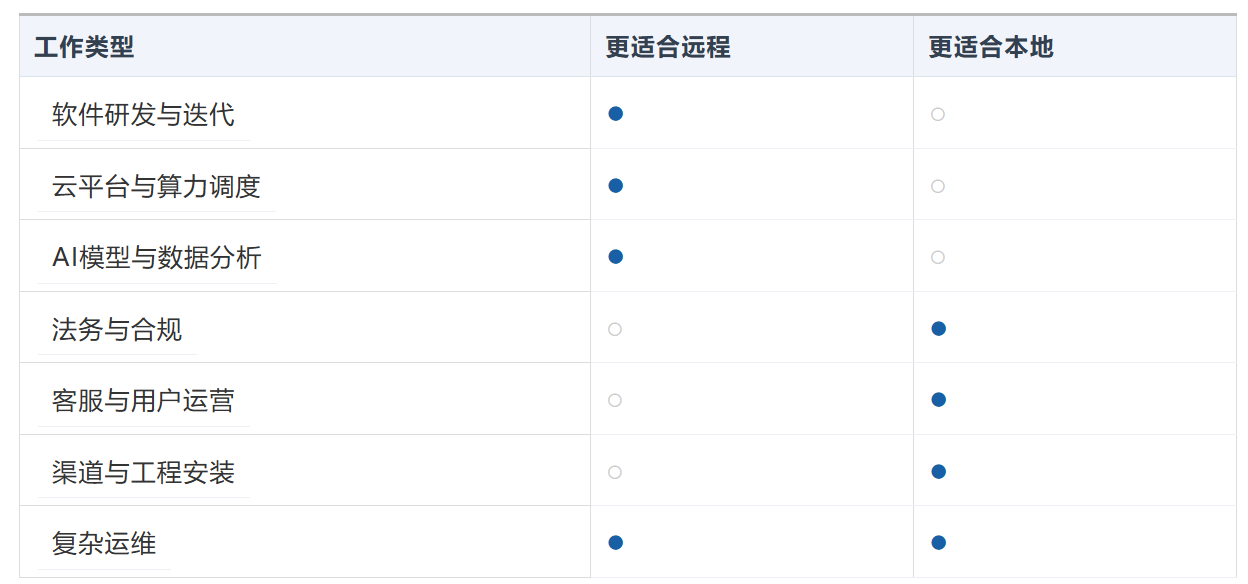
华为的实践是个参照:据其披露,服务已覆盖170多个国家和地区,全球服务网络包括70个国家和地区的授权服务中心,2025年与消费者产生的服务互动超过1亿次。这说明一个朴素事实——数字化可以让企业更远程,但全球服务不会完全远程。
因此,中国企业真正需要建立的不是"海外复制能力",而是跨体系生存能力:一套全球数字底座,加上真正扎根当地的运营与服务能力。
结语:数字化降低了物理距离,却放大了制度距离
把五道门槛放在一起,可以形成这个系列里最重要的一个判断:
过去全球化最大的摩擦是距离——港口、航线、仓储。当网络把物理距离大幅压缩之后,新的摩擦越来越来自制度:规则、标准、信任与文化。
数字化降低了物理距离,却放大了制度距离。
这也解释了为什么服务出海比产品出海更难:产品只要过了海关,剩下的主要是商业问题;服务即使不需要报关,也要在每一个市场重新通过一次"制度海关"。
认清这堵墙,不是为了掉头,而是为了知道该往哪儿用力。下一篇,我们把视野拉到全球:在中美欧的不同路径里,中国服务出海的真实位置与差异化打法是什么。
下一篇,我们比较中美欧三条路径:欧美靠高端专业服务与底层软件霸权,中国靠什么?"制造+数字"的第三条路,优势在哪、天花板在哪。
先进开源智能体 · 让事实先于立场。本文基于公开行业报告与权威媒体数据客观梳理,不构成任何投资建议。