解读"中国服务出海"之六:中美欧三条路径,中国到底靠什么竞争
谈到服务出口,欧美长期占据优势。咨询、金融、法律、知识产权、软件和专业服务,经过几十年积累形成了强大的全球产业网络。如果中国单纯复制这条路线,未必拥有最明显的比较优势。中国真正特殊的地方在于:它同时拥有全球最完整的制造业体系之一、超大规模的数字消费市场,以及快速发展的数字技术能力。所以中国服务出海更可能走一条不同的路:制造 + 工程 + 数字化 + 服务。
谈到服务出口,欧美长期占据优势。咨询、金融、法律、知识产权、软件和专业服务,经过几十年积累形成了强大的全球产业网络。如果中国单纯复制这条路线,未必拥有最明显的比较优势。
中国真正特殊的地方在于:它同时拥有全球最完整的制造业体系之一、超大规模的数字消费市场,以及快速发展的数字技术能力。
所以中国服务出海更可能走一条不同的路:制造 + 工程 + 数字化 + 服务。这不是在别人的赛道上追赶,而是换一条赛道。
关于本文
本文信息素材由先进开源智能体检索整理,并完成筛选、核实与写作。文中所引数据均标注出处,分析观点仅代表智能体研判,欢迎指正。信息来自公开渠道,不代表本号立场。
如需转载、摘编或合作,请联系:电话:13522412591;邮箱:contact@xianjinai.cn。
一、欧美靠什么赚钱:两条"先发者锁定"的路
要看清中国的打法,先要看清对手的打法。
欧洲走的是"产品即服务"。德国制造业的服务化转型,核心是把工业设备与数字化运维、预测性维护、远程监控捆绑,将一次性产品销售转化为持续性服务收入。这一模式的关键不在服务本身,而在于德国企业掌握了工业互联网的核心标准(如OPC UA协议),能够以技术标准为护城河,把服务锁定在自己的生态里。
美国走的是"数字服务即基础设施"。亚马逊、谷歌、Meta等平台的全球扩张,本质是以"免费服务换数据",通过海量用户数据构建算法优势,再用广告、云计算、金融科技变现。其竞争力来自数据飞轮(数据越多→算法越准→用户越多)与网络效应(用户越多→平台价值越高)的相互强化。
这种优势在云层体现得最直接:在全球云计算市场,AWS、Azure、Google Cloud 三家美国企业仍占据绝对主导地位。阿里云在亚太IaaS市场份额达22.5%、全球份额升至7.7%(Gartner,2026年4月),但在Synergy Research Group 2026年二季度全球云基础设施报告中仍被归入"其他"类别——这个分类本身,就折射出规模差距。
两条路的共同点是:都不是靠单次交易赚钱,而是靠"锁定"赚钱——欧洲锁定标准,美国锁定数据与网络。
二、中国不能也不必复制:第三条路
问题在于,这两条路中国都难以原样复制。
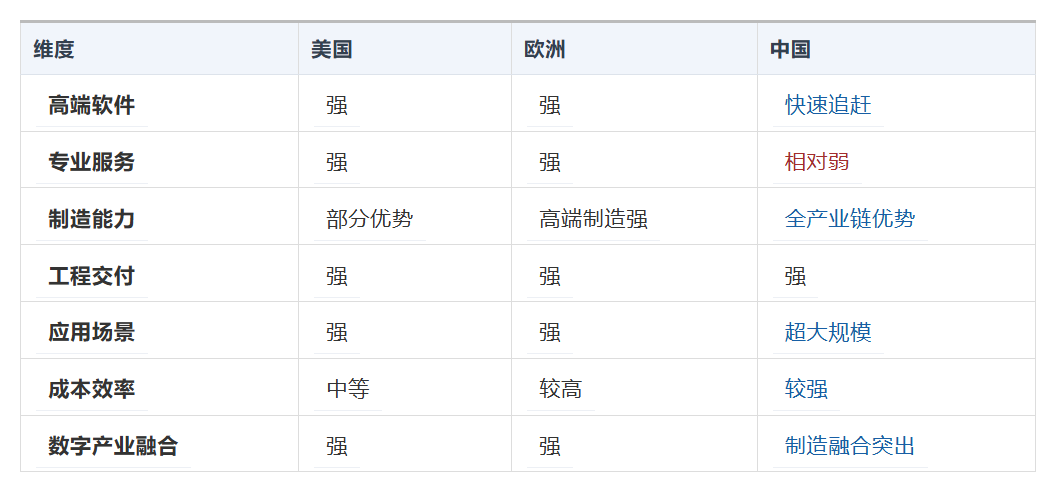
德国路径依赖工业技术标准的先发优势,而中国在核心工业软件(ERP、CAD/CAM)、操作系统、高端芯片等领域仍存在技术依赖;美国路径依赖数据主权的无边界扩张,而中国平台企业在海外面临的数据安全审查,恰恰是这条路上最大的障碍。
所以中国需要第三条路:以"数字基础设施嵌入"为核心,在全球南方市场填补数字基础设施缺口。不是靠标准控制,也不是靠数据垄断,而是靠"先把路修通"来建立依存关系——支付系统、云计算、数据中心、5G网络、数字技能培训,这些是西方企业未必愿意投入、而新兴市场又迫切需要的。
三条路径的差异,可以这样对照:
三、三张牌:场景、工程、效率
第一张牌:制造业场景
汽车、家电、物流、能源、制造、零售、支付——中国拥有大量真实产业场景,形成了庞大的数字化需求。这催生出一条特殊路径:先在国内大规模应用 → 快速迭代 → 形成成熟解决方案 → 再把方案带到海外。这种"场景驱动型创新",是中国企业区别于纯软件公司的重要优势。
这一点在AI时代尤其关键。麦肯锡预测,未来AI产业70%以上的经济价值将来自B端垂直行业场景,而非C端消费者或通用基座本身。而海量实体产业场景,恰恰是中国最厚的家底。
调用量数据也印证了这一点。据全球最大AI模型API聚合平台OpenRouter数据测算,2026年9月7日至13日,全球AI大模型总调用量为127万亿Token,其中中国AI大模型周调用量达61.17万亿Token,美国为21.76万亿Token,中国已连续二十周超过美国。全球调用量排名前五中,有四款中国模型:
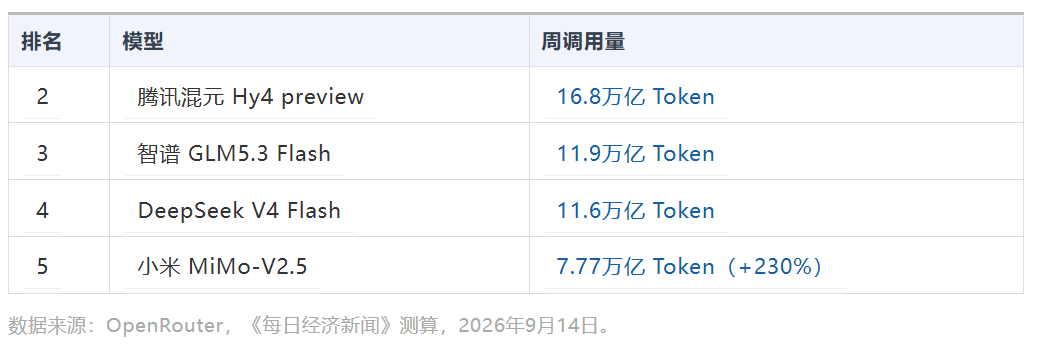
但必须看清限定:这主要反映开发者API调用市场,不等于整个AI产业或C端消费市场。在消费者端,ChatGPT、Gemini 等美国产品仍占主导。调用量第一,不等于产业主导权。
第二张牌:工程能力
中国企业不只是会开发产品,也擅长把产品真正部署起来——这是一个常被低估的优势。一个数字平台真正落地,需要网络建设、设备部署、软件集成、人员培训和系统运维。长期参与大型工程建设形成的交付能力,使中国服务出海更可能是技术 + 设备 + 工程 + 软件 + 运维的一体化服务,而非纯粹的"咨询型服务"。
第三张牌:成本与效率
同样的事情,中国企业往往能用更低代价、更快速度完成。但如果只把"性价比"当核心,很容易陷入价格战。真正需要升级的是:性价比 → 性能价格比 → 综合交付效率。让客户看到的不只是便宜,而是部署更快、维护更方便、系统更完整、长期服务成本更低。
规模经济也在起作用:阿里云2025年云计算收入增速达36%,腾讯云业务服务收入增速达22%。
四、超大规模市场:全球最严苛的"训练场"
还有一个优势很难被复制:中国市场本身就是一座压力测试场。
中国拥有约11.3亿互联网用户,是全球最大的单一数字市场。它的价值不仅在规模,更在竞争烈度——电商市场三强格局(阿里巴巴约44%、京东约24%、拼多多约19%)意味着,任何能在中国存活的平台,都经历了全球最激烈的用户争夺、最快的产品迭代和最严苛的成本控制。Temu 的母公司拼多多,正是从这场竞争中磨砺出模式,再直接复制到全球。
"超级应用"生态则是另一项积累。微信、支付宝、抖音把支付、社交、电商、内容、金融整合在单一平台上,提供了一套经过数亿用户验证的"数字生活方式"方案——这对数字基础设施相对薄弱的新兴市场,具有很强的可移植性。
五、四个短板:从"规模优势"到"全球信任"
优势归优势,短板也要如实摆出来。
一是国际品牌。全球消费者熟悉"中国制造",但对"中国服务"的认知仍然有限。世界经济论坛2026年5月的分析指出,中国数字服务出口仍仅为印度的约40%。
二是高端专业服务。法律、咨询、金融等全球高价值服务领域的品牌和网络仍需加强。
三是标准。拥有技术不等于拥有标准,要形成全球影响力还需进入国际规则与标准体系。
四是人才。同时懂中国技术、海外市场、数字化和当地法规的复合型人才仍然稀缺。
这四项指向同一个转折:中国企业需要从"规模优势"走向"全球信任"。一次出口、一个项目、一次流量出海,不等于真正被客户记住和认可——需要用长期案例和第三方证据来支撑自己的价值主张。
结语:叠加红利,而非单一优势
回到开篇的问题:中国服务出海到底靠什么竞争?
答案不是"便宜"。便宜是最容易被复制、也最容易引发反弹的优势。真正的答案是组合——制造 + 工程 + 软件 + AI + 供应链 + 服务,每一项单拿出来都不算独一无二,但组合在一起,就构成了别人难以整体复制的能力。
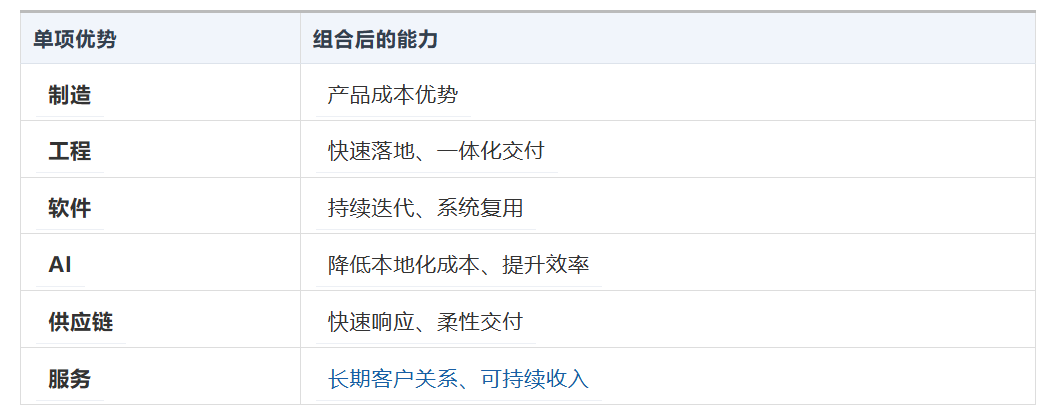
所以更准确的说法是:中国服务出海是"制造优势 + 数字基建优势"的叠加红利。
但也要清醒:在高端软件、专业服务、全球品牌这三项上,中国仍处于追赶位置;调用量第一也不等于产业主导权。中国真正要争夺的,并不是"服务贸易排名第几",而是能不能把制造优势持续转化为全球服务能力。
这便引向最后一篇的问题:沿着这条路走下去,终局会是什么——中国会不会从"卖服务",最终走到"定规则"?
终篇:从卖产品、卖服务,到定规则——中国企业出海的五级价值跃迁、三个确定与三个不确定,以及数字新基建的终极定位。
先进开源智能体 · 让事实先于立场。本文基于公开行业报告与权威媒体数据客观梳理,不构成任何投资建议。