解读"商业航天"之四:商业航天进入全球竞速,中国靠什么突围?
过去,人们谈论航天竞争,往往先想到一个问题:谁能把火箭送上天?今天,这个问题正在变得越来越不够用。一枚火箭成功发射,已经不能单独说明一家企业拥有了完整的商业航天能力——因为当大规模星座成为主战场,真正要回答的变成了:谁能更低成本地造卫星、谁能更高频地发射、谁能更快完成组网、谁能把网络变成持续收费的服务。2026 年 6 月 12 日,SpaceX 在纳斯达克
过去,人们谈论航天竞争,往往先想到一个问题:谁能把火箭送上天?
今天,这个问题正在变得越来越不够用。一枚火箭成功发射,已经不能单独说明一家企业拥有了完整的商业航天能力——因为当大规模星座成为主战场,真正要回答的变成了:谁能更低成本地造卫星、谁能更高频地发射、谁能更快完成组网、谁能把网络变成持续收费的服务。
2026 年 6 月 12 日,SpaceX 在纳斯达克挂牌,发行价 135 美元,募资 750 亿美元,对应市值接近 1.8 万亿美元——人类历史上规模最大的科技 IPO。首日收盘市值约 2.1 万亿美元,按此计算的市销率接近 100 倍,而传统航天上市公司的市销率通常在 1.5 到 2.5 倍之间。
差距是具体的,但突围的逻辑同样清晰。前三篇我们依次解决了:商业航天是订单驱动的、成本的关键在复用、降本是为了组网。这一篇把中国放进全球坐标里,回答一个更综合的问题:这场竞速真正比拼的是什么,中国的牌又是什么。
关于本文
本文信息素材由先进开源智能体检索整理,并完成筛选、核实与写作。文中所引数据均标注出处,分析观点仅代表智能体研判,欢迎指正。信息来自公开渠道,不代表本号立场。
如需转载、摘编或合作,请联系:电话:13522412591;邮箱:contact@xianjinai.cn。
一、美国的路径:一家公司打天下
美国模式的核心特征,是由一家商业公司同时承担了国家队和市场主体的双重角色。
2025 年,SpaceX 完成 170 次轨道发射,其中猎鹰 9 号 165 次、成功率 100%,平均 2.21 天一次。全年发射质量 2277 吨,占全球入轨总质量(2811 吨)的 81%。支撑这个规模的是一整套已经跑通的运营体系:2025 年 157 次发射使用经过飞行验证的助推器,复用率 95.2%;单枚一子级最高复用 36 次,累计助推器着陆超过 635 次;最快周转 9 天 3 小时。而这套体系从 2015 年 12 月首次陆地回收走到今天,用了近十年。
更关键的是下游已经闭环。招股书披露:2025 财年星链连接板块营收 113.87 亿美元,营业利润 44.23 亿美元,利润率 38.8%;用户数突破 1030 万,覆盖 164 个国家和地区。SpaceX 全年合并收入约 186.7 亿美元,净亏损约 49.4 亿美元,资本开支高达 207.4 亿美元——它仍在重投入,但星链的现金流已经在反哺火箭研发。
这条路径的本质可以概括为:用一家公司的垂直整合,把火箭、卫星、星座、应用与终端打通,靠规模和复用把成本压到别人跟不上的位置。美国也有第二梯队——蓝色起源 2025 年实现新格伦首飞,Rocket Lab 凭借电子号保持高频次服务——但与 SpaceX 的体量差距依然悬殊。
二、差距到底在哪:资本、周转、闭环
很多人把中美商业航天的差距归结为"技术落后"。但拆开来看,差距最大的地方并不在技术本身。
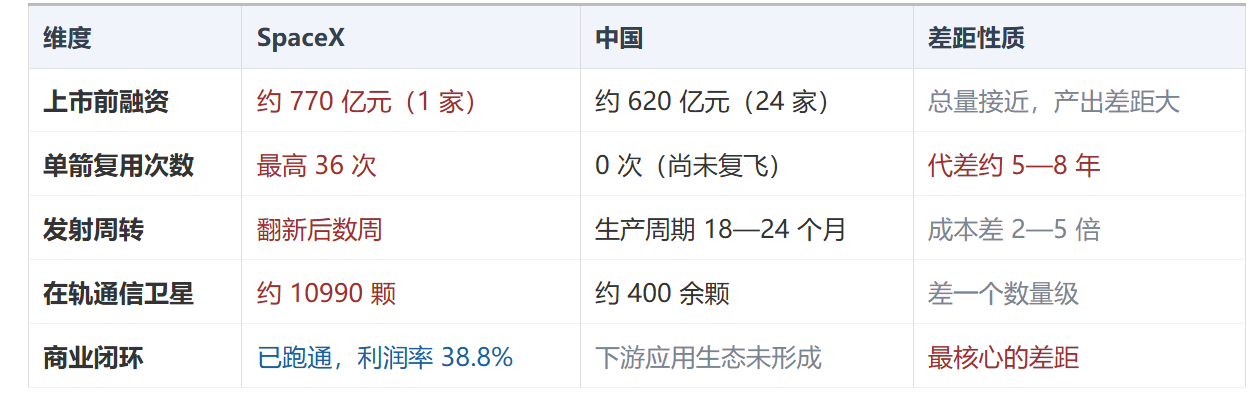
第一,资本厚度。SpaceX 上市前通过一级市场累计融资约 110 亿美元,折合人民币约 770 亿元。而中国融资最多的 24 家纯商业航天公司,历史累计融资总额约 620 亿元。
换句话说:中国 24 家头部公司消耗的融资规模,才勉强与 SpaceX 一家持平。用一个 SpaceX 的钱,养了 24 家公司。
更值得注意的是资本结构。SpaceX 的核心投资人以市场化长期资本为主,融资逻辑是"技术突破→估值提升→融资→新突破";中国商业航天的资本结构中,地方国资和政府引导基金权重明显高于前者,逻辑更接近"产业布局→招商引资→融资→产业集群"。这不是优劣之分,而是不同发展阶段与制度环境下的各自最优解。
第二,周转速度——这才是成本差距的本质。一子级的发动机、箭体结构与电气系统,占全箭硬件成本的 70% 到 85%。不能回收,意味着每次发射都要全额消耗这些最贵的部件。而比"能不能回收"更深的一层是生产周期:一枚传统型号火箭需要 18 到 24 个月的生产周期,而一枚翻新的猎鹰 9 号只需数周就能重返发射台。业内保守估计,国内目前的发射成本是猎鹰 9 号的 2 到 5 倍;在入轨级火箭可回收复用这道门槛上,国内与 SpaceX 仍有约 5 到 8 年的代差。
第三,商业闭环。中国的 620 亿里,9 家火箭公司合计约 331 亿元,10 家卫星公司约 275 亿元,两个赛道吃掉了 97% 的资金。格局被概括为"火箭跑步,卫星起飞"——基础设施层面已有足量资金注入,但应用生态层面的商业闭环尚未形成。
这正是与 SpaceX 最核心的差距所在。星链已经形成"发射—组网—用户付费—现金流反哺研发"的完整飞轮;而中国这边,"卫星上天了,谁来买单"这个问题的答案还在路上。
三、三条路径:没有一个简单的"谁更强"
但如果把格局简化成"美国领先、中国追赶",会漏掉最重要的东西——三条路径的逻辑根本不同,目标与衡量成败的标准也不一样。
欧洲走的是"主权优先"。欧盟 IRIS² 星座规划 348 颗(330 颗低轨 + 18 颗中轨),总投资约 180 亿欧元,2029 年首发、2030 年后逐步开通服务,明确优先满足政府、武装力量与应急服务的高可靠通信需求。规模不到星链在轨数量的三十分之一,但目的不同——欧洲要的不是市场份额,而是在关键时刻不必依赖别人的网络。代价同样清楚:阿丽亚娜 6 号虽采用部分可重复使用设计,但技术路线与美国完全不同,商业发射能力持续承压。
日本则是另一种状态:H3 火箭仍在探索可重复使用技术,处于早期阶段。
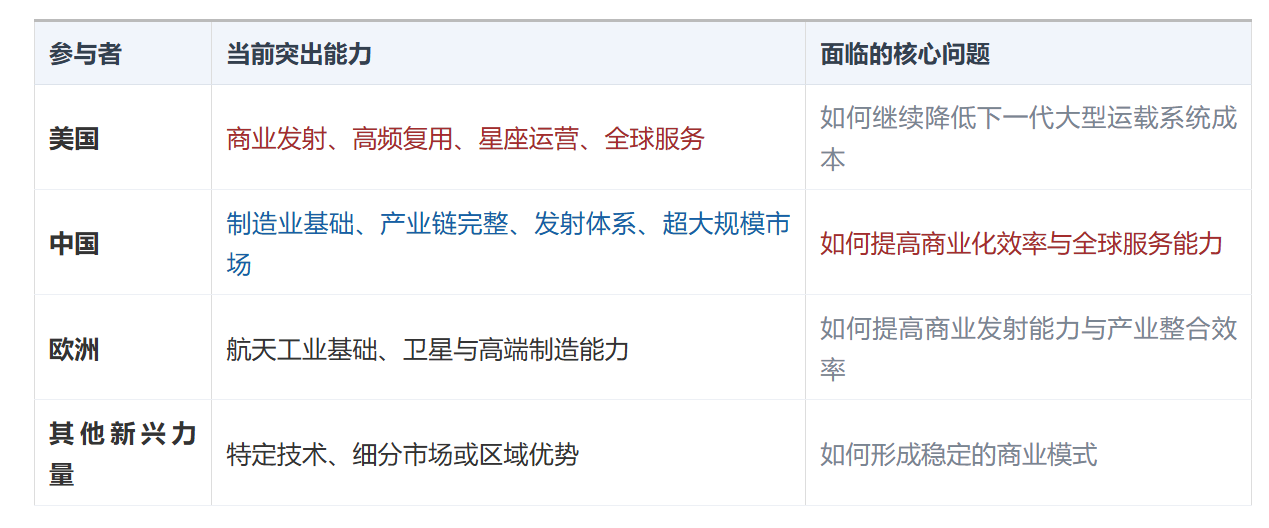
把四方放在一起,各自的牌和问题就很清楚了:
三、三条路径:没有一个简单的"谁更强"
但如果把格局简化成"美国领先、中国追赶",会漏掉最重要的东西——三条路径的逻辑根本不同,目标与衡量成败的标准也不一样。
欧洲走的是"主权优先"。欧盟 IRIS² 星座规划 348 颗(330 颗低轨 + 18 颗中轨),总投资约 180 亿欧元,2029 年首发、2030 年后逐步开通服务,明确优先满足政府、武装力量与应急服务的高可靠通信需求。规模不到星链在轨数量的三十分之一,但目的不同——欧洲要的不是市场份额,而是在关键时刻不必依赖别人的网络。代价同样清楚:阿丽亚娜 6 号虽采用部分可重复使用设计,但技术路线与美国完全不同,商业发射能力持续承压。
日本则是另一种状态:H3 火箭仍在探索可重复使用技术,处于早期阶段。
把四方放在一起,各自的牌和问题就很清楚了:
五家加总约 900 亿元,而 SpaceX 上市时估值约 1.8 万亿美元。即便按最乐观的榜单口径,两者仍相差两个数量级。
还有一个绕不过去的现实:24 家公司融了 620 亿元,尚无一家完成 IPO。美国拥有全球最成熟的资本市场退出通道,SpaceX 从 A 轮到上市走了一条清晰的路径;而中国科创板第五套上市标准对未盈利硬科技企业的包容度正在提升,但实践仍在磨合期——对于研发周期动辄 8 到 10 年的商业航天企业来说,资本退出的"最后一公里"仍待打通。
不过制度已在调整:2025 年 12 月,上交所明确商业火箭企业适用科创板第五套上市标准,申报时须至少实现采用可重复使用技术的中大型运载火箭发射载荷首次成功入轨——融资与技术验证被强制挂钩,市场不再为故事付费。至少 15 家企业已启动 IPO 流程,2026 年被称为商业航天的"IPO 大年"。
结语:低成本 × 大规模 × 真需求
如果把全球商业航天的竞争压缩成三个词,可以概括为:成本、规模、应用。三者缺一不可——只有成本下降没有规模,产业很难扩大;只有规模没有应用,巨额投入难以回收;只有应用没有低成本基础设施,商业服务又很难形成价格优势。
低成本 × 大规模 × 真需求。三个条件同时成立,商业航天才可能从"高投入产业"真正走向"规模化产业"。
下一阶段的竞争,很可能不再是"谁复制 SpaceX",而是"谁能够形成适合自己的商业航天产业闭环"。中国不一定需要完全复制美国的路径。
目前的进度是:成本在降——可回收火箭密集验证,规模化效应开始显现;组网在加速——千帆与 GW 进入密集发射期,民营火箭已开始承担组网任务;出海在破冰——东盟合作签约落地,跨境通信完成验证;产业链在完善——600 多家企业形成完整生态。
三个赛点值得盯紧:谁先跑通入轨回收闭环,谁先构建可持续的商业应用生态,谁先叩开资本市场大门。拿到任何一个,就能从这 24 家中脱颖而出。
而一旦产业链跑通,更现实的问题就会出现:这么长一条产业链,到底谁最赚钱?是造火箭的,是造卫星的,是建设星座的,还是最后把卫星数据卖给企业和消费者的?
商业航天看起来是在"向太空要空间",但真正决定产业价值的,可能仍然是:谁掌握了最稳定的现金流。
下一篇
五、商业航天的钱,到底被谁赚走?——从火箭、卫星、发射场到地面设备与数据服务,看新的价值链分工