解读"世界模型"之六:世界模型的百亿估值,资本押注的是技术还是物理AI的入口?
2026 年,世界模型频繁出现在融资新闻、技术路线图和机构研报里。有投资人直言:"5—6 月还说完全不看世界模型,7 月就官宣投了。"更有意思的是行业里公开的秘密:多家企业的"评测登顶"与"官宣融资",间隔常常以天计。这些交易传递一个清晰信号——资本正在为 AI 从数字世界走向物理世界提前下注。但问题随之而来:技术标准尚未统一、通用机器人尚未大规模进入日常生
2026 年,世界模型频繁出现在融资新闻、技术路线图和机构研报里。有投资人直言:"5—6 月还说完全不看世界模型,7 月就官宣投了。"更有意思的是行业里公开的秘密:多家企业的"评测登顶"与"官宣融资",间隔常常以天计。这些交易传递一个清晰信号——资本正在为 AI 从数字世界走向物理世界提前下注。但问题随之而来:技术标准尚未统一、通用机器人尚未大规模进入日常生活,投资人为什么愿意支付百亿估值?
关于本文
一、先看大盘:钱是怎么进来的
几组口径略有差异的统计,勾勒出同一幅图景:据不完全统计,2026 年上半年中国世界模型赛道发生 46 起以上融资、超 400 亿元涌入,33 家企业密集抢跑,超 10 家估值破百亿;而据睿兽分析《2026 世界模型专题研究报告》,仅前 7 个月涌入的资金已达 666 亿元、58 家企业获投——平均每个月有近百亿元在找项目。全球范围,上半年流向世界模型创业公司的风险投资超过 30 亿美元。
百亿俱乐部正在快速扩容:6 月 30 日,跨维智能完成 10 亿元 B 轮、投后估值超百亿并即将启动 IPO;同一天,媒体报道自变量、智平方估值均突破 200 亿元;再加上三个月融资约 35 亿元的极佳视界、上半年吸金 45 亿元(约占同期百亿独角兽融资总额十分之一)的千寻智能——短时间催生出一批成立不足三年的独角兽。
比总量更有信息量的,是钱的三个结构特征:
特征一:极度早期。约七成融资停留在种子轮到 A 轮。这不是成熟赛道的价值博弈,是卡位战——买的不是现金流,是"下一代 AI 基础设施"的入场券。宁可买贵,不能缺席。
特征二:钱押在"大脑"上。62% 的资金流向具身智能与机器人方向,自动驾驶占 18%,3D 生成与游戏占 12%。配合一个更宏观的数字:具身智能约 438 亿元融资中,超过一半流向了聚焦基础模型、世界模型的"大脑派",传统本体公司占比不足 15%——人形机器人系列第三篇的判断(卡脖子的是大脑不是身体),正在被资本复述。
特征三:中美打法完全不同。海外头部融资单笔均值约 6.6 亿美元,中国不足其四分之一(约 1.5 亿美元);但从数量看,中国占全球统计样本近八成。美国是"精品化押注"——集中资源支持最可能胜出的龙头;中国是"广撒网布局"——分散下注覆盖不同技术路线。两种模式各有代价:前者押错风险集中,后者资源分散、容易重复建设。但无论哪种,最终检验标准相同:技术能否兑现为真实任务中的可量化改善。
二、三态标尺:拿钱排序和离钱排序,是两张榜
估值的绝对值容易让人眼花。我们沿用这个系列一贯的方法:不看谁融得多,看谁离"真实收入"近。按"演示—试点—量产"三态,把主要玩家放进同一张表:
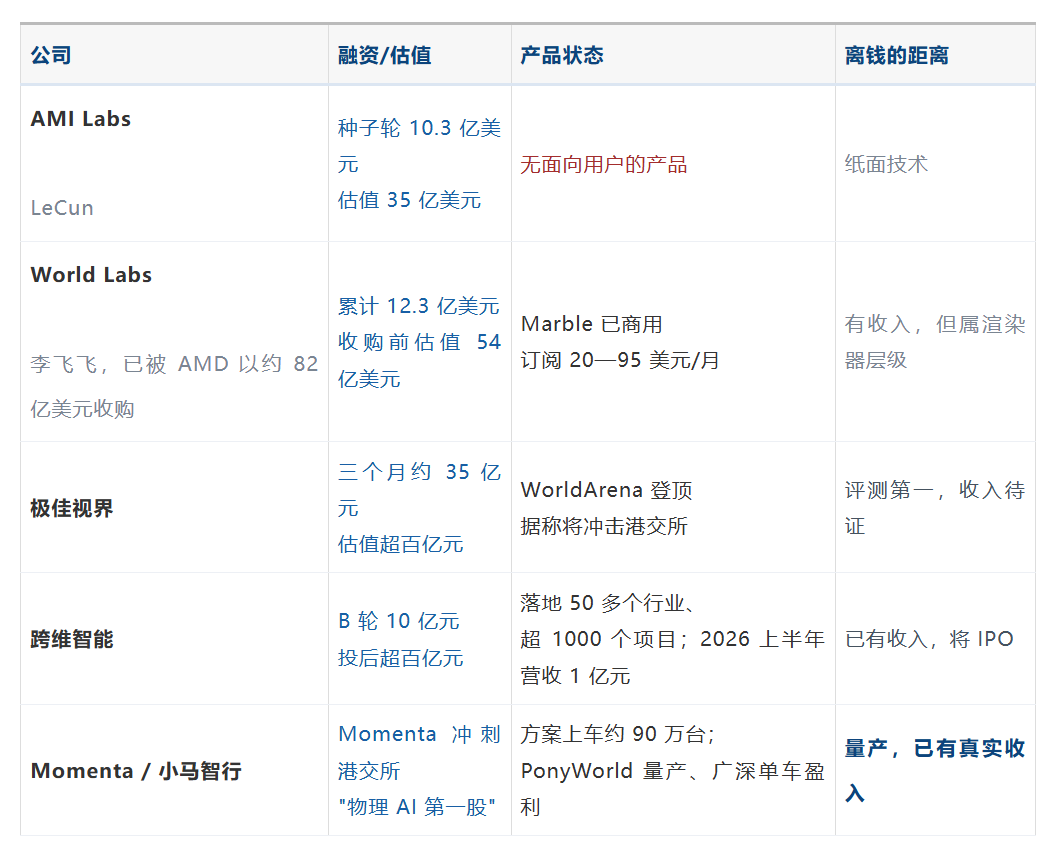
这张表读出的结论有点扎眼:拿钱最多的人和离钱最近的人,几乎不重叠。AMI Labs 融资额全场最高,产品状态栏却是"无";而真正有量产收入的 Momenta、小马智行、跨维智能,融资规模反而不是最显眼的。资本用估值表白的,显然不是当下的收入能力。
更值得警惕的是"榜单—融资"的衔接速度。据媒体报道,星动纪元 2 月在 WorldArena 榜单斩获具身任务全球第一,几天后宣布完成 10 亿元战略轮、估值破百亿;极佳视界 3 月登顶,当月完成近 10 亿元 Pre-B,4 月再以 62.34 分登顶并拿下近 15 亿元 B1 轮;跨维智能 5—6 月拿下 Track2 第一,几乎同时官宣 10 亿元 B 轮。"拿第一"与"宣布融资"之间越来越无缝——"第一"依然是叩开资本市场大门最顺手的敲门砖。但正如那篇报道的提醒:第一可以在资本叙事里刷出来,企业的真正成色,只能通过商业落地验证。
三、Sora 之死:这场热潮里的第一声警钟
估值的反面教材,今年已经出现了一个。
2026 年 3 月 24 日,OpenAI 宣布关闭 Sora——两年前,正是它的 CTO 用"世界模拟器"这个词点燃了整条赛道。关闭的理由冷酷而具体:每天烧掉约 100 万美元 GPU 成本,月营收峰值仅约 54 万美元。收入不到成本的 2%。停服前不到一小时才通知合作方 Disney,一笔约 10 亿美元的合作随之化为泡影。
Sora 死得明白:它是最强的渲染器,而渲染器卖的是"好看"。用李飞飞的三层分类(渲染器—模拟器—规划器)来检查,"好看"这个东西用户愿付的价格极低、算力成本极高——这不是世界模型商业模式的失败,是"停留在渲染器层级"这件事的失败。
跨维智能创始人贾奎把这个区别说得最直白:"机器人不是只需要'看起来像在干活'的视频,而是需要在一个绝对正确的坐标系下,让机械臂、双臂或人形本体真正动起来完成任务。"对照一下离钱最近的玩家在卖什么:Wayve 和 Momenta 卖"减少接管次数和测试里程",小马智行卖"单车日均 338 元净收入的运营账本",跨维智能卖"6—8 小时跑通一个新制造场景"的工程效率。能生成逼真的世界,和能预测有用的世界,是两种生意。Sora 死在前者的商业模式里,而估值潮还在给后者定价。
四、资本到底在买什么:四种生意,三笔钱
"世界模型公司"听起来像一个统一赛道,但拆开看,至少是四种完全不同的生意:
① 押注通用物理智能的基础模型。价值来自模型授权、企业部署与开发者平台。关键证明不是模型规模,而是迁移能力能否稳定复现——如果每个新任务都要重采数据重训,"通用"就不成立。② 押注空间生成与交互环境。World Labs 的 Marble 是代表,可从数字内容、专业软件切入,不必等通用机器人成熟。但要点名一个区别:能生成可探索的三维空间,不代表已准确模拟物理规律——内容客户为"好看好编辑"付费,机器人客户为"几何、动力学和动作后果正确"付费,同样叫世界模型,客户愿意付的钱完全不同。③ 押注仿真与训练基础设施。卖铲人逻辑:英伟达 2026 年在 AI 领域股权投资超 400 亿美元,海外四家头部世界模型公司一家不落全投了,同时自建 Cosmos 平台、组建 Cosmos Coalition 联盟——不管哪条路线赢,训练物理 AI 都需要算力、仿真和合成数据工具链。④ 软硬一体与垂直行业方案。跨维智能、Momenta 这类企业直接交付工作结果,收入出现得更早,但要背设备成本、部署维护和交付周期——收入更早,规模化经济性却不如纯软件。
四种生意对应资本端三笔不同性质的钱:押技术的期权费(AMI 的投资人名单里有贝索斯、英伟达、淡马锡、三星和施密特,买的是尚未兑现的路线图)、押入口的占位费、铺路的基础设施费。摩根士丹利投资管理部门 2026 年的研究把物理 AI 放在 AI 全栈投资周期中分析,预测到 2035 年世界模型赋能的产业规模将达 10 万亿美元——但请注意它的分析视角:价值不只属于模型公司,芯片、传感器、仿真平台、应用公司都在链条上。物理 AI 的市场规模,不等于世界模型公司的可获得收入。估算一家模型公司的机会,至少要回答三个问题:谁是付费客户?客户为什么付费?公司能获取多大比例的价值?市场规模预测可以理解长期空间,但不能直接当成收入预测,更不能用来证明今天的估值合理。
五、怎么区分真壁垒和好故事
泡沫预警不是外部人发出的,是赛道内部的人。李飞飞说,世界模型"既是当下最重要,也是被滥用最严重的概念";拿了 10.3 亿美元的 AMI Labs CEO LeBrun 预言:"六个月内,每家公司都会自称世界模型公司来融资。"这句话正在应验。耀途资本创始合伙人白宗义的观察更直白:"现在不讲世界模型,融资难度比较大。但一讲世界模型,估值都是几亿美金起。"标签正在成为融资通行证——这正是赛道最危险的地方。
评估一家"世界模型公司",先过四道检验:① 它在三层分类里的哪一层——渲染器、模拟器还是规划器?(大多数自称世界模型的产品停在渲染器)② 卖的东西能否被客户用成本或收益计量?(Sora 的教训:好看计量不出价值)③ 宣称的能力有无独立评测或第三方验证,还是只有自家演示?(注意"造榜":企业可以精选维度、场景甚至对手)④ 融资故事里的"未来收入",对应量产订单和复购,还是演示视频与试点项目?
四道检验背后,是五条真正可能构成壁垒的能力:真实任务中的预测与行动能力(需独立测试验证)、高价值数据的获取与复用能力(第三篇讲过的闭环)、跨任务跨本体的迁移能力、训练与部署的成本优势、以及客户与开发者生态。这五条不一定同时出现在一家企业身上,但共同指向同一个判断标准:公司是否拥有能持续改善客户结果、且不容易被复制的能力。
商业模式也在这个过程中被重新发明。跨维智能正在试验"Physical Token 经济学"——类似大语言模型的 Token 计费,客户把机器人本体买回去,按物理任务消耗的 Token 付费,贾奎甚至提出可以"从给客户带来的增量价值中分成"。如果这条路走通,世界模型公司的收入模型就从"卖软件授权"变成"卖物理工作量的调用权"——这正是这个系列一直追踪的那个方向:能力被持续调用,才谈得上基础设施。
还有一个变量要记住:高盛判断,世界模型并非替代大语言模型,而是叠加新的计算需求。这意味着即便路线全部走通,这也是一门烧钱速度只增不减的生意——估值不会因为"技术对了"就自动安全。
结语:资本可以提前下注,但技术必须最终兑现
回到标题的问题:资本押注的是技术,还是入口?答案是:两样都在买,但买的人常常分不清自己买的是哪一样。押技术的钱赌路线图,押入口的钱赌必经之路,而大量跟风的钱,两样都没买到——只是买到了"没有缺席"这件事本身。
如果摩根士丹利的 10 万亿美元是真的,今天的数百亿只是零头;但如果"渲染器层级"的商业模式无法支撑成本——Sora 已经示范过一次——那么约七成处于早期轮次的融资,将面临系统性重定价。未来的价值不会平均分配给所有贴上"世界模型"标签的企业:有的会找到稳定的内容生意,有的会成为训练基础设施,有的凭真实任务能力建立优势,也有的会因路线、成本或进度不符预期被淘汰。
百亿估值真正值得研究的,不是数字本身,而是数字背后的假设:这家公司未来会掌握什么能力?这些能力为什么难以复制?客户为什么会持续付费?判断这场热潮成色的时间表也很具体:看量产玩家的收入曲线能否持续陡峭,看千万小时数据门槛(2027 年底)由谁率先跨过,看独立评测分数与商业收入的相关性能不能抬起来。
数百亿买的不是成熟的答案,是一张船票。船刚离岸,方向未定——但船上已经有人在下注时看海图,有人只是在抢甲板上的位置。
下一篇是本系列的收官。我们把七篇的线索收拢到同一个问题:如果世界模型最终不只是某一类产品,而是物理智能的重要基础设施——它会成为通用物理智能的入口,还是由多个模型、仿真系统和控制技术共同组成的一层能力?